Európa mostanában elfoglalt volt. Túlterhelte őket az olaj-, földgáz- és élelmiszer-ellátás többszörös sokkhatása, de most a közelgő acélválsággal kell szembenézniük.
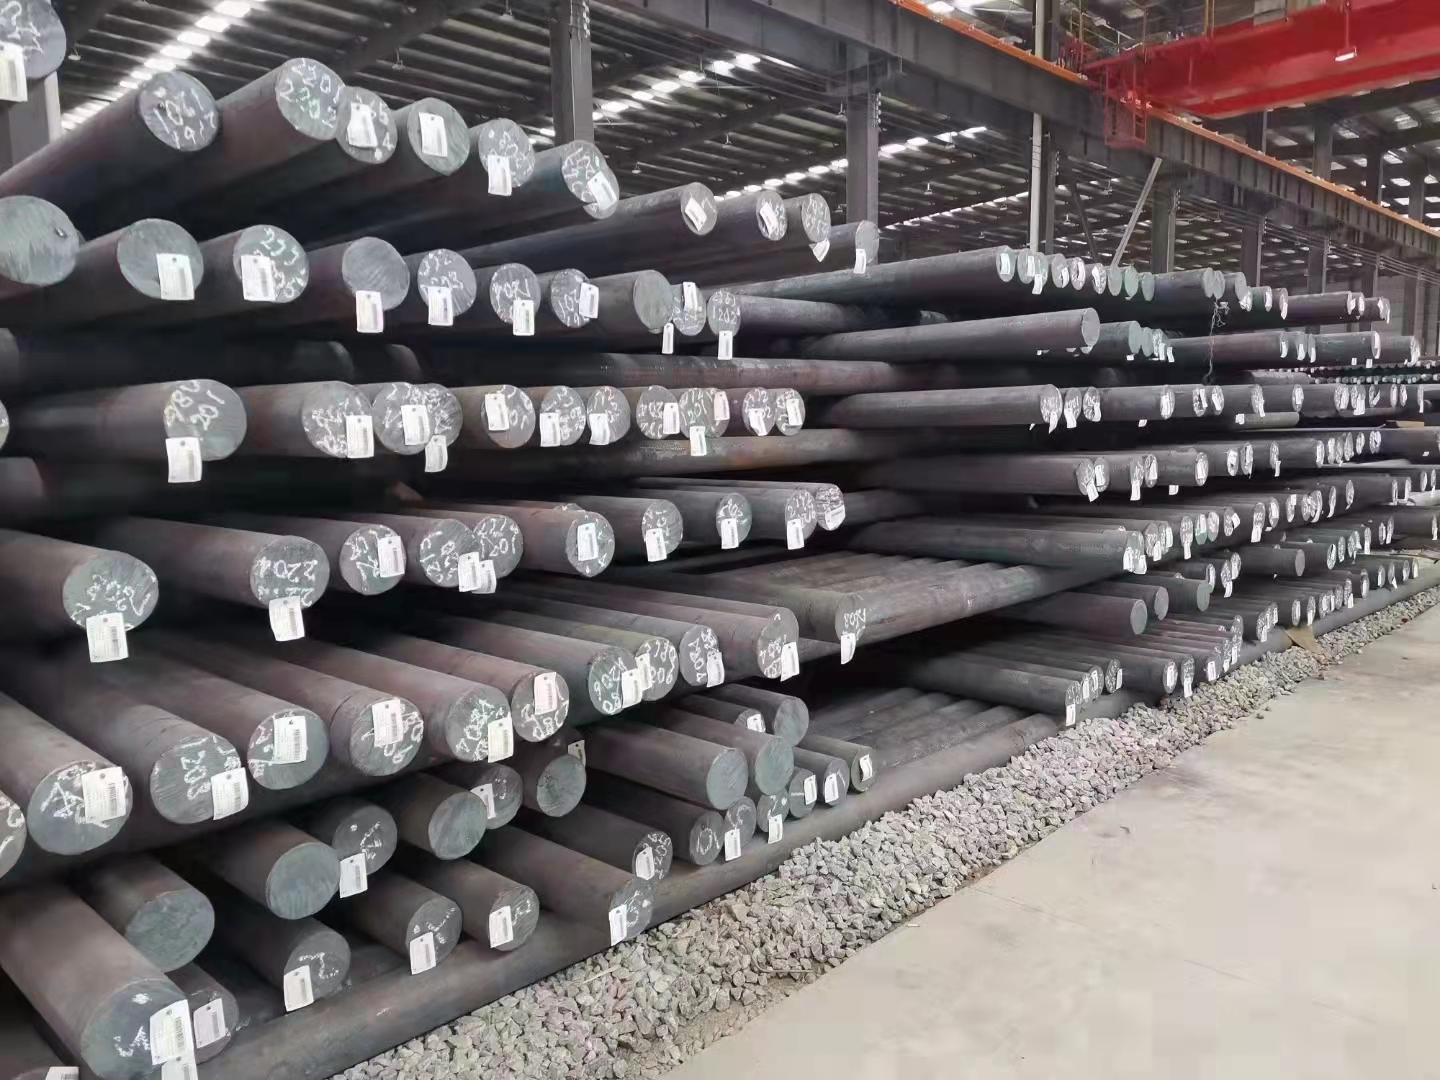
Az acél a modern gazdaság alapja. A mosógépektől és autóktól kezdve a vasutakig és a felhőkarcolókig mindegyik acélból készült. Elmondható, hogy alapvetően egy acél világában élünk.
A Bloomberg azonban arra figyelmeztetett, hogy az acél hamarosan luxuscikké válhat, miután az ukrán válság elkezdett szárnyalni Európa-szerte.
01 A szűkös kínálat miatt az acélárak megnyomták a „kettős” kapcsolót
Egy átlagos autó esetében az acél a teljes súly 60 százalékát teszi ki, és ennek az acélnak az ára a 2019 eleji 400 euróról tonnánként 1250 euróra emelkedett, mutatják a Worldsteel adatai.
Pontosabban, az európai betonacél-költségek rekordmagasságba, 1140 euróba szöktek tonnánként a múlt héten, ami 150%-os növekedést jelent 2019 végéhez képest. Eközben a melegen hengerelt tekercsek ára is rekordmagasságot ért el, körülbelül 1400 eurót tonnánként, ami közel 250%-os növekedést jelent a világjárvány előtti időszakhoz képest.
Az európai acélárak emelkedéseinek egyik oka az oroszországi acéleladásokra kivetett szankciók, amelyek olyan oligarchákat is érintenek, amelyek többségi részesedéssel rendelkeznek az orosz acéliparban, amely a világ harmadik és Ukrajna nyolcadik legnagyobb acélexportőre.
Colin Richardson, az Argus árjelentési ügynökség acélipari igazgatója becslése szerint Oroszország és Ukrajna együttesen az EU acélimportjának körülbelül egyharmadát, az európai országok keresletének pedig közel 10%-át teszi ki. Az európai betonacél-import tekintetében Oroszország, Fehéroroszország és Ukrajna akár 60%-ot is kitehet, és a nagyméretű félkész acéllemezek piacának is jelentős részét foglalják el.
Ezenkívül egy acélipari dilemma Európában, hogy az acél mintegy 40%-át elektromos ívkemencékben vagy kis acélgyárakban állítják elő, amelyek sok villamos energiát használnak a hulladékvas átalakításához, szemben a vassal és a szénnel az acélgyártáshoz. Új acél olvasztása és kovácsolása. Ez a megközelítés környezetbarátabbá teszi a kis acélgyárakat, de ugyanakkor végzetes hátránnyal is jár, nevezetesen a magas energiafogyasztással.
Ami Európának most a legnagyobb hiánya van, az az energia.
A hónap elején az európai áramárak rövid időre átlépték az 500 eurós megawattórás csúcsot, ami körülbelül tízszerese az ukrán válság előtti szintnek. Az emelkedő áramárak miatt számos kis acélgyár kénytelen volt bezárni vagy csökkenteni a termelést, és csak az olcsóbb áramárak éjszakáin működnek teljes kapacitással – ez a jelenet Spanyolországtól Németországig ismétlődik.
02 Az acélárak pánikszerűen emelkedhetnek, ami súlyosbíthatja a magas inflációt
Az iparágban most aggodalomra ad okot, hogy az acélárak meredeken emelkedhetnek, esetleg további 40%-kal, tonnánként körülbelül 2000 euróra, mielőtt a kereslet lelassulna.
Az acélipari vezetők szerint potenciális kockázatot jelenthet a betonacél kínálata, ha az áramárak továbbra is emelkednek, ami további kisebb európai gyárak bezárására késztetheti őket, ami pánikvásárlást válthat ki, és tovább növelheti az acélárakat.
A központi bank számára az acélárak szárnyalása hozzájárulhat a magas inflációhoz. Idén nyáron az európai kormányoknak szembe kell nézniük az acélárak emelkedésének és a potenciális kínálati hiánynak a kockázatával. A főként betonacél megerősítésére használt betonacél hamarosan hiánycikknek számíthat.
Tehát most az történik, hogy Európának gyorsan fel kell ébrednie. Végül is a múltbeli tapasztalatok alapján az ellátási láncok feszültségei gyorsabban terjednek a vártnál, és a hatásuk sokkal nagyobb a vártnál, ráadásul kevés árucikk lehet annyira kritikus, mint az acél, ennyi iparág számára. Fontos megjegyezni, hogy jelenleg csak kínai szénacél, rozsdamentes acél és egyéb termékek vannak, és a növekedés még mindig az elfogadható tartományon belül van.
Közzététel ideje: 2022. április 7.